Construir en Argentina
Leila Misuriello y Bernabé Manzone – Economistas – Octubre 2026
Hay un número que resume la construcción argentina de hoy: 24%. Es lo que le falta al sector para volver a su nivel de enero de 2023, cuando la economía en su conjunto ya lo superó. No cae ni se recupera: se estacionó. Construir cuesta menos que hace tres años en términos reales, pero la obra pública está paralizada, el crédito hipotecario financia sobre todo unidades usadas y las empresas no suman gente. El problema no es cuánto cuesta construir, es quién construye.
Esta nota parte de una idea que organiza todo lo que sigue: que la economía se recupere no significa que construir sea rentable, y que los costos del sector hayan subido no significa que haya dejado de serlo. Lo que define si un proyecto cierra es la relación entre costos de construcción, precio de venta o alquiler, plazos, financiamiento y riesgo. El análisis macro da contexto; la decisión se toma en el proyecto.
La construcción y el ciclo económico
Gráfico 1: Evolución de la actividad de la construcción y económica en Argentina — ISAC y EMAE desestacionalizados, base enero 2023 = 100
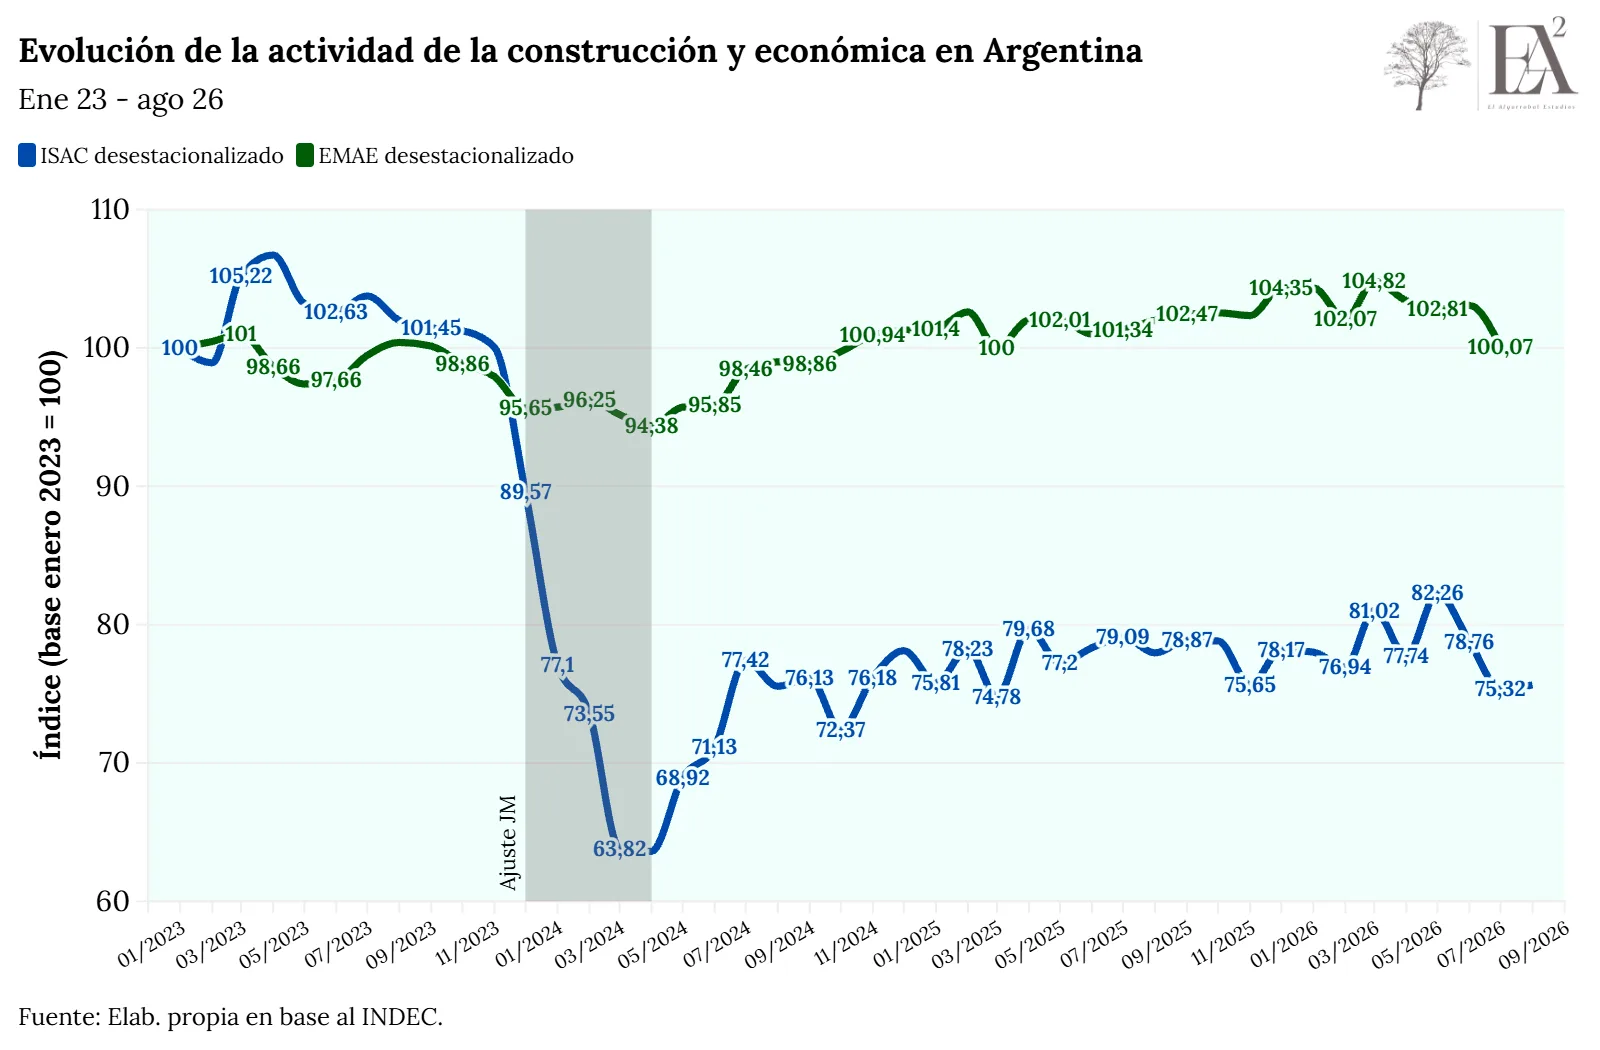
El sector de la construcción amplifica el ciclo económico: cuando la economía cae, la construcción cae más; cuando se recupera, tiene el potencial de crecer más también. Entre 2004 y 2026, por cada punto porcentual que varió la actividad general, la construcción varió en promedio 2,5 puntos en la misma dirección.
El último ciclo lo ilustra con precisión. Entre principios de 2023 y mediados de 2024, la economía argentina cayó 6,6%. En el mismo período, el Indicador Sintético de la Actividad de la Construcción (ISAC) (que el INDEC elabora mensualmente a partir del consumo de los principales insumos de obra) cayó 40,4%.
Detrás de esa magnitud hay una composición que importa. Los insumos que más cayeron en ese período fueron los vinculados a obra gruesa e infraestructura: asfalto, hormigón elaborado, cemento. Eso señala un componente específico de la demanda que se contrajo de manera abrupta: la inversión pública en obra. Entre el primer semestre de 2023 y el primero de 2026, esa inversión cayó 87,2% en términos reales y pasó de representar 1,3% del PBI a 0,4%. Una contracción de esa escala no tiene reemplazo inmediato en el sector privado.
Desde mediados de 2024, el ISAC frenó la caída. La economía general, en cambio, ya recuperó y superó su nivel previo. Esa brecha entre ambas trayectorias (que el gráfico hace visible) es el punto de partida del análisis.
Reacomodamiento, no recuperación
Gráfico 2: Evolución del ISAC, el Índice Construya y el empleo SIPA en la construcción — base enero 2023 = 100
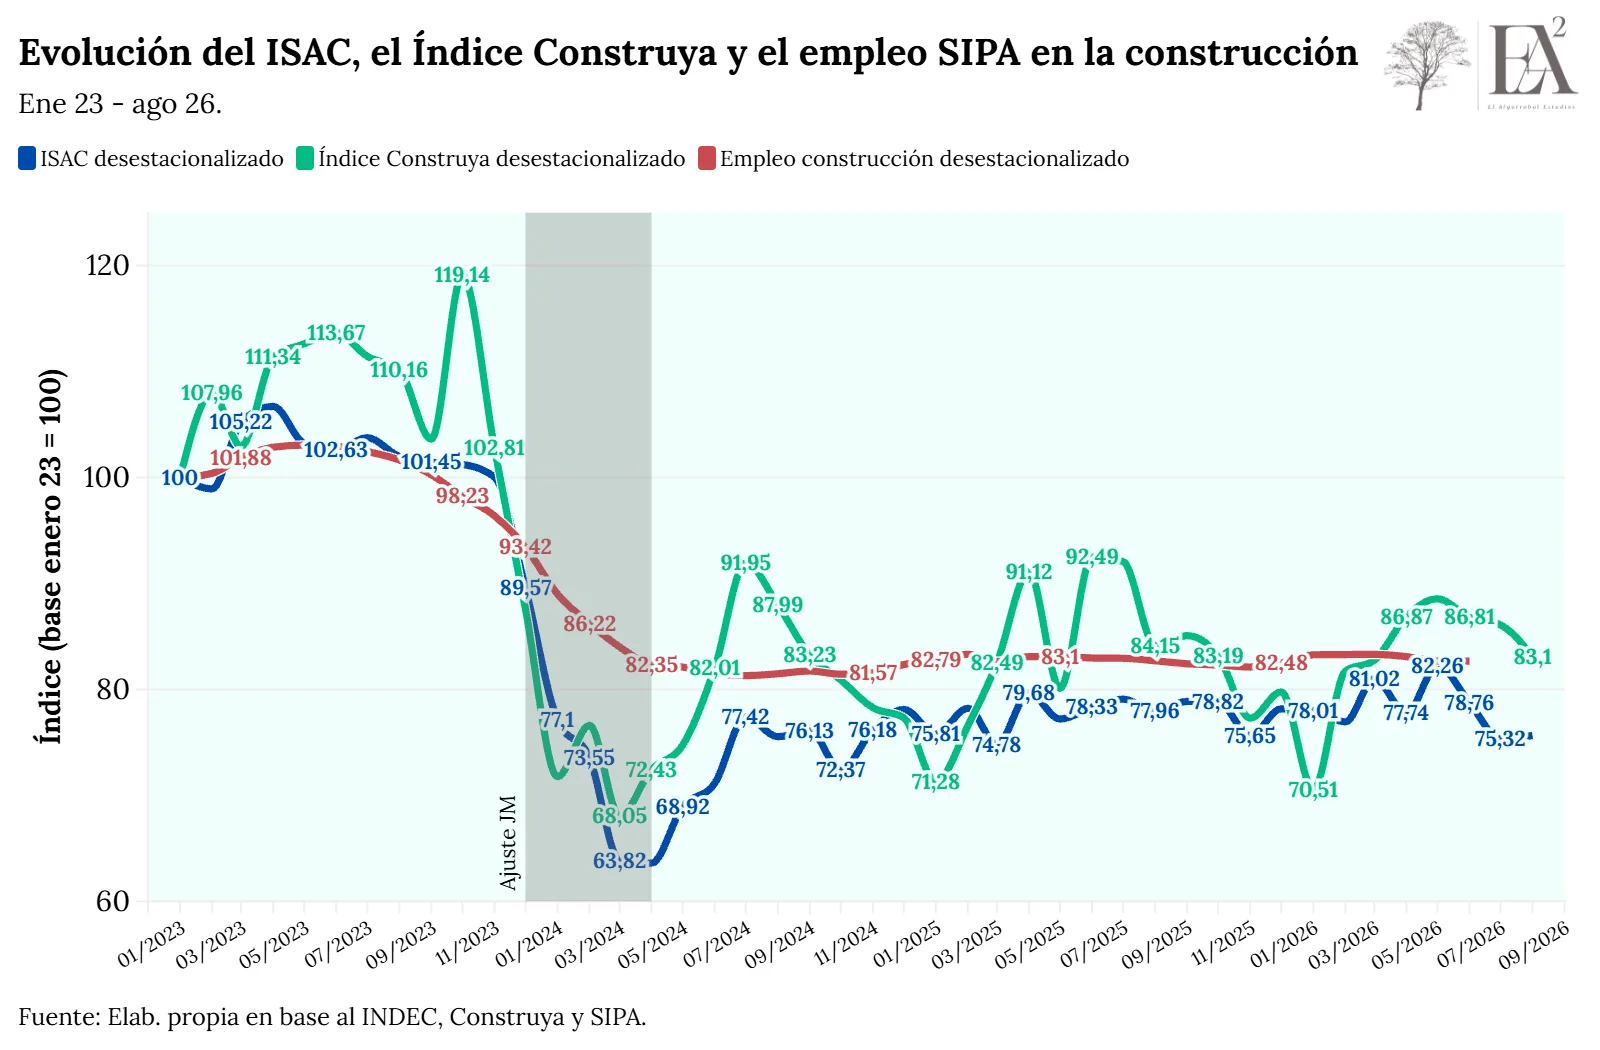
Cuando la actividad deja de caer, la pregunta relevante no es si el piso fue tocado sino si desde ahí el sector empieza a subir o se queda instalado en ese nivel. Para responderla, conviene mirar al mismo tiempo tres variables que miden el sector desde ángulos distintos: el ISAC refleja la actividad agregada, el Índice Construya (ventas de insumos de empresas del sector privado) mide el pulso de las obras privadas, y el empleo registrado en construcción mide la respuesta del mercado laboral formal. Las tres cuentan la misma historia.
El Índice Construya es un indicador que anticipa lo que viene: los materiales se compran antes de que la actividad aparezca en el índice oficial. Si hubiera una recuperación en curso, el Construya tendería a acelerarse, y su comportamiento en 2025 y lo que va de 2026 descarta esa lectura: describe una oscilación lateral sin tendencia, lo que indica que la demanda privada de materiales no se está expandiendo.
El empleo formal es la señal más difícil de ignorar. El ISAC subió 24% desde su piso de 2024, pero el empleo registrado en construcción apenas se movió en ese período: permanece cerca del mínimo de 2024 y 20% por debajo de su nivel máximo. Que la actividad suba y el empleo no lo acompañe tiene una explicación estructural: contratar trabajadores en blanco implica cargas sociales y aportes patronales que hacen de esa decisión un compromiso de largo plazo. Las empresas asumen ese compromiso cuando la demanda muestra una tendencia clara y sostenida. Que estén absorbiendo el rebote con la dotación existente indica que esa tendencia todavía no es legible.
Los tres indicadores en conjunto descartan la lectura optimista: el sector no está en tránsito hacia una recuperación, sino instalado en un nivel bajo y estable. Eso tiene una implicancia directa para quien evalúa construir: el ciclo no va a corregir las cuentas del proyecto. La rentabilidad tiene que surgir del proyecto mismo.
El costo de construir en términos reales
Gráfico 3: Costo Real de la Construcción — Ratio ICC/IPC, base enero 2023 = 100
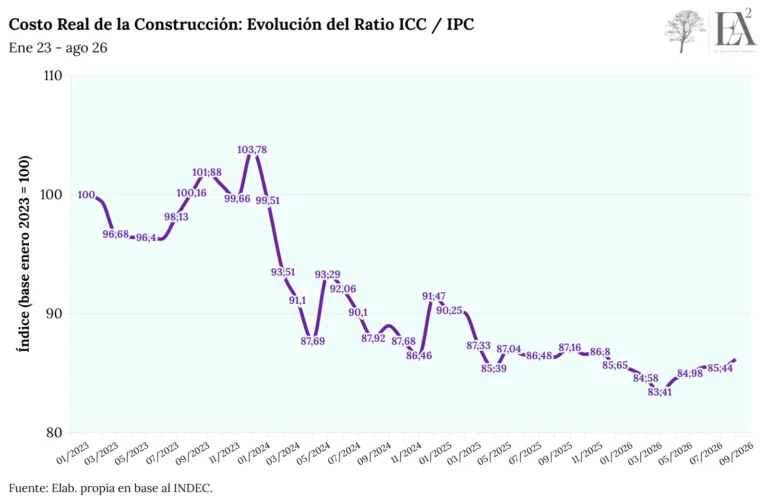
Mientras la actividad se estancaba, los costos de construir siguieron una dinámica diferente. El ICC (Índice del Costo de la Construcción que elabora el INDEC para el Gran Buenos Aires) subió de manera notable entre 2023 y 2024. La comparación que importa no es el número nominal sino la relación entre ese índice y el IPC: cuando el cociente sube, los costos de la construcción crecen más que el IPC y construir se encarece en términos reales; cuando baja, lo contrario.
El pico fue en diciembre de 2023: la devaluación encareció la construcción de golpe y el cociente llegó a su máximo. Después la lógica se invirtió: durante 2024 y 2025 la inflación le ganó al costo de construir, que se abarató cerca de 14% respecto de enero de 2023 y se estabilizó en ese nivel.
Esa es la mirada en pesos. En dólares, la moneda en que se valúan los inmuebles, la historia es distinta. Según un informe previo de la consultora (abril de 2026), el costo por m² en dólares CCL pasó de unos USD 468 en octubre de 2023 a unos USD 1.363 en abril de 2026. Pero ese punto de partida era excepcional: con una brecha cambiaria de 158%, el costo en dólares estaba artificialmente bajo. En dólares oficiales, el mismo costo subió cerca de 20% en ese período. Lo que cambió es que el costo en dólares perdió el descuento cambiario de 2023, y según ese informe empieza a acercarse a los valores del mercado del usado.
Que la actividad no haya reaccionado a un costo real más bajo indica que el costo en términos reales no es lo que frena la obra: el freno principal está en la demanda. Pero para quien vende en dólares la ecuación cambió: sin el descuento cambiario de 2023, el margen depende de que el precio de venta acompañe, algo que esta nota no mide.
Dónde está el freno: obra pública y crédito
Gráfico 4: Crédito hipotecario — stock real e hipotecas escrituradas en CABA
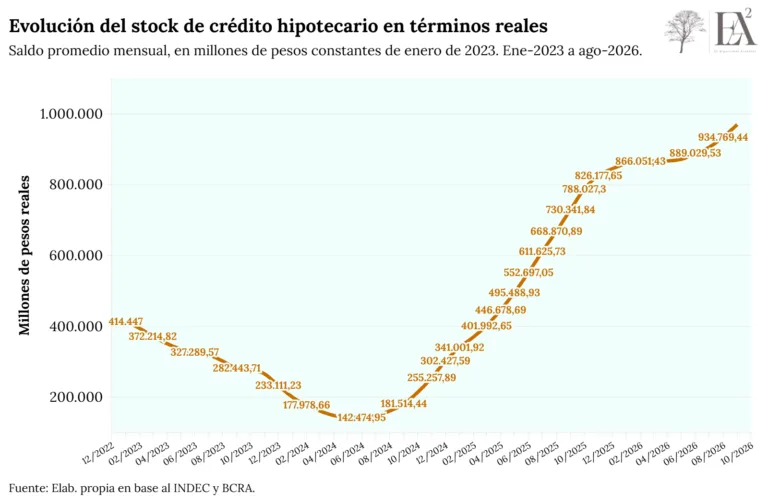
Si el costo de construir bajó en términos reales y la actividad no respondió, el problema es de demanda. Hay dos factores que la explican.
El primero es la caída de la obra pública, ya analizada en el primer bloque. La demanda que esa inversión generaba sobre materiales, mano de obra y contratistas no tiene un sustituto de escala equivalente: los grandes proyectos privados de energía y minería la reemplazan solo en parte y con un perfil de empleo diferente.
El segundo es el crédito hipotecario. El stock real de préstamos hipotecarios creció de manera significativa desde su piso de mediados de 2024, impulsado por la reactivación de los créditos UVA, y hacia mediados de 2026 era 2,3 veces el nivel de enero de 2023. Sin embargo, ese crecimiento no se tradujo en actividad constructora en la misma proporción. El mercado opera principalmente sobre unidades existentes, y la cadena que va del crédito hipotecario a la obra nueva es más larga de lo que parece: requiere que la demanda financiada absorba el stock disponible antes de presionar hacia la construcción nueva.
A fines de agosto de 2026, el Gobierno sumó un instrumento adicional: a través del FGS —el Fondo de Garantía de Sustentabilidad de ANSES—, licitó plazos fijos en los bancos a uno y cinco años para que esas entidades pudieran otorgar hipotecas con una tasa tope de UVA más 7,5%. La medida apunta a un cuello de botella estructural: el sistema financiero argentino se fondea a corto plazo, y prestar a 20 o 30 años con ese fondeo genera un riesgo de liquidez que limita la escala del mercado hipotecario con independencia de la voluntad de los bancos de prestar. La primera licitación recibió ofertas por más de $258.000 millones sobre los $200.000 millones disponibles, lo que indica que hay demanda por ese instrumento. Su impacto sobre la construcción nueva será gradual: la distancia entre financiamiento disponible y metros cuadrados iniciados está mediada por decisiones de mercado y tiempos que no dependen únicamente de la disponibilidad de fondos.
Las escrituras con hipoteca en CABA muestran una tendencia de mejora dentro del año (en abril se registraron 609 operaciones y en agosto, 1.059), aunque el acumulado sigue por debajo de 2025. El crédito puede crecer; su impacto sobre la obra nueva será progresivo.
Qué mirar antes de decidir
Lo que pasó desde 2024 fue un reacomodamiento, no una recuperación. La actividad frenó su caída, encontró un piso y se estabilizó. El consumo de insumos privados y el empleo registrado quedaron en ese mismo escalón. Los costos de construir bajaron en términos reales y también se estabilizaron. El freno no está en los costos de la obra, está en quién la encarga.
Para quien construye con destino privado, el contexto no empuja ni complica: no hay demanda expansiva que garantice la venta, pero tampoco una presión de costos que deteriore la ecuación. Esa neutralidad tiene una consecuencia práctica: el margen no viene del ciclo. Lo define cada proyecto con su costo local, el precio de venta o alquiler que el mercado convalida, el plazo de cobro y el financiamiento disponible.
Queda una advertencia. La construcción responde al ciclo con una intensidad de 2,5 veces: si la economía acelera, el sector tiene el potencial de crecer más que el resto; si frena, también cae más. Los indicadores recientes de actividad general insinúan que la recuperación no está consolidada. Por eso, quien evalúa construir hoy no debería armar el proyecto apostando a que el contexto mejore, sino tomando el escenario actual como base y reservando margen para demoras y sobrecostos. El contexto no define si la obra cierra: marca cuánto espacio hay para que algo salga mal.