Como comprar una casa siendo Tucumano
Miguel Palou – Economista – Octubre 2026
Seré muy directo, aclarando que definiré al «tucumano» como sufrido, no precisamente por culpa de él.
Habiendo dicho esto, un tucumano con el sueldo privado promedio necesita casi cien sueldos netos para pagar de contado un dos dormitorios usado en el centro. Siete años y medio trabajando sin comer, sin pagar la luz y olvídate de ver los Fundamentalistas en el Hipódromo o viajecitos.
Mis colegas Bernabé Manzone y Bernabé Salas Arón ya hicieron la cuenta del lado de la obra. Levantar una casa de 60 m2 en Tucumán cuesta hoy unos 100 sueldos netos, y eso sin contar el terreno. Arranco desde su base e intentaré completar la otra mitad y hacer la pregunta incómoda que sigue. ¿Cómo se compra una casa siendo tucumano? Y sobre todo, ¿qué reglas financieras conviene respetar para disfrutar de la vivienda?
Diagnóstico
Arranco por el sueldo. El último dato provincial publicado ubica al salario bruto privado registrado de Tucumán en el puesto 23 de 25 jurisdicciones, 37% abajo del promedio nacional. Atrás solo quedan Santiago del Estero y La Rioja. Como ese dato ya tiene unos meses, lo actualicé con la variación del RIPTE hasta agosto, el último disponible, que fue de 11,6%. Eso lleva el bruto tucumano a unos $1.554.000 y el de bolsillo a unos $1,29 millones. Es una estimación propia y generosa, porque supone que Tucumán acompañó al promedio nacional, cuando a principios de año fue una de las tres provincias donde el salario real cayó más de 4%.
Y no es una mala racha. Con mis datos de la EPH, el ingreso laboral de Gran Tucumán pierde 0,34 puntos por trimestre frente al promedio nacional desde 2016, cuando estaba en 82%. Si sigue así, en 2035 el tucumano va a ganar 55% de lo que gana el argentino promedio.
Ahora la casa. Hice un relevamiento rápido de 17 departamentos en venta publicados en octubre en el centro, Barrio Norte y Barrio Sur. Los usados piden alrededor de US$960 el metro y los nuevos cerca de US$1.450. Un dos dormitorios usado de 80 metros anda por los US$80.000, unos $124 millones con un dólar de $1.550.
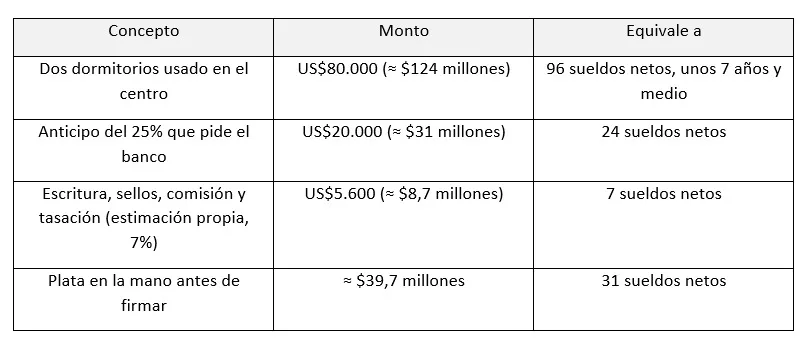
La fila que yo miraría seria precisamente la última. Para entrar al juego necesitás juntar dos años y medio de sueldo completo. Ahorrando el 20% de lo que cobrás, que ya es heroico, tardás unos 13 años, que veremos mas adelante con el ejemplo que doy al final que es extremadamente ambicioso.
El problema de la vivienda en Tucumán no es solo la cuota, es la entrada.
A ver, hice la cuenta con promedios reales de búsquedas reales y consultas reales, pero hay índices online que publican un metro cuadrado promedio para la capital, pero salen de muestras chicas y mezclan casas con departamentos. Esta nota no es una tasación. El objetivo es mostrar el orden de magnitud del esfuerzo y armar reglas para encararlo, y ese orden no cambia si el metro vale 950 o 1.100 dólares.
¿Siete años o veinticinco?
Sebastián Piliponsky dijo en La Gaceta que en la Argentina hacen falta entre 20 y 25 años de salario bruto para un departamento de 50 metros, contra 10 en América Latina. Mis colegas Manzone y Salas Arón calcularon 100 sueldos netos para construir 60 metros en Tucumán. Yo llego a 96 sueldos para comprar. No es mi intención desmentir a nadie, porque todos llegan a sus cifras con datos y cálculos, y son perfectamente consistentes, solo ubicare la historia.
Hecha a lo Piliponsky pero con datos tucumanos de hoy, la cuenta a mi claramente me da otra cosa. Cincuenta metros en el centro a US$1.050 son US$52.500, y el bruto tucumano son unos US$13.000 al año con aguinaldo. Cuatro años, lejísimos de los 25, pero repasemos la historia y veremos que en ciertos contextos el numero no es descabellado. La UADE, en la Ciudad de Buenos Aires la cuenta daba 22 años en marzo de 2024, bajó a 12 a mediados de 2025 con el peso apreciado y volvió a 14,5 en enero de 2026. Por lo tanto los 25 años en realidad pueden ser en el peor momento de la serie.
Manzone y Salas Arón presentan una serie que dibuja la misma montaña rusa en Tucumán, de 75 sueldos en 2023 a 108 en 2024 y 100 a principios de 2026. Si la actualizo con el costo de septiembre de esta revista y el sueldo estimado, ya son 105.
A brillar mi amor
Ya lo escribí en esta revista en El «no absurdo» de pagar casas cash y zapatillas en cuotas. Una zapatilla cabe en doce meses de incertidumbre argentina. Una casa necesita veinte o treinta años, una moneda confiable y alguien que convierta ahorro largo en crédito largo. Por eso el hipotecario argentino es apenas 1% del PBI, contra 28% en Chile y 11% en Brasil.
La buena noticia es que el crédito empezó a asomar, en octubre el Nación ofrece UVA más 6,7% a quien cobra el sueldo ahí, ICBC 6,9% y el resto de los grandes bancos ronda 7,5%, en parte por los fondos del FGS. Igual es caro para el barrio. Chile presta en UF a alrededor de 3,4% y Uruguay entre 3,8% y 4,5%. La tasa real argentina duplica la chilena.
La mala noticia es que los tucumanos ganamos poco y los créditos aun exigen mucho. La primera cuota no puede pasar el 25% del ingreso neto. Con las cuotas que relevó Empiria para 20 años, financiar US$60.000 de nuestra casa exige esto.
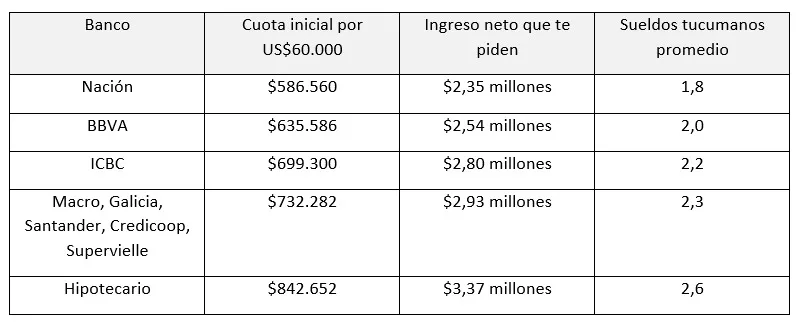
La última columna te muestra que el promedio no puede acceder a un crédito salvo que este en pareja. Con un solo sueldo promedio, el 25% son unos $322.000, y eso alcanza para que el Nación te preste unos US$33.000 y Macro unos US$26.400. Un tercio de la casa. El UVA en Tucumán es un producto repito para parejas con dos sueldos formales. Y ojo, entre el Nación y Macro hay casi $146.000 por mes de diferencia por el mismo préstamo, más de un sueldo tucumano por año. Con tasa chilena, a la pareja le alcanzaría con 1,7 sueldos en lugar de 2,3.
Uva Uva Uva
El crédito UVA te presta pesos que siguen a la inflación y te cobra encima una tasa real de entre 6,7% y 7,5%. Hoy es cara, y si la inflación sigue bajando lo lógico es que baje. El problema es que el que firma hoy queda atado a esa tasa. Tomar UVA es apostar sobre dos variables que no controlás, tu sueldo y el dólar.
La primera es el sueldo. La UVA sigue al IPC todos los días y tu salario no, el traslado nunca es perfecto. En 2018 y 2019 los salarios quedaron atrás de la inflación, las cuotas se dispararon y en 2019 el Estado tuvo que congelarlas por decreto. Si esperás que tu sueldo le gane a la inflación, la cuota va a pesar cada vez menos y el UVA es negocio. Pero a largo plazo el salario real sigue a la productividad, y en una Argentina con la productividad quieta, y en un Tucumán que según mis datos de la EPH pierde terreno contra el promedio, esa apuesta vale para un par de años, no para veinte.
La segunda es el dólar. Con el tipo de cambio real bajo, si el peso está atrasado o no es otra discusión, lo más probable es que el dólar real suba antes que siga bajando. Y eso tiene dos caras. Para tu sueldo es malo, porque una devaluación sube los precios antes que los salarios y la cuota se come más del recibo. Para tus dólares es bueno, porque una deuda en UVA medida en dólares se achica cuando el peso se deprecia. El que más pierde con un peso que se sigue apreciando es justamente el que se endeudó en pesos y guardó dólares.
Desde cero, y por qué invertir te ahorra media vida
Pensemos en el caso más común, porque ya te mostré que dado los sueldos tucumanos «normales», entras a un crédito solo en pareja. Entonces, una pareja tucumana que entre los dos cobra unos $2,6 millones de bolsillo, alquila, no tiene un peso ahorrado y hoy no califica para ningún crédito. El alquiler se lleva más del 40% de lo que entra, así que para vivir les quedan menos de $1,6 millones. Con suerte y mucha disciplina logran ahorrar el 15% del ingreso, unos $390.000 por mes, alrededor de US$250. La verdad si esta familia paga $300 mil de luz, la cuestión es bastante difícil pero lo supongamos.
Bueno Mike, ¿guardamos dólares o que hacemos? Guardar dólares no es invertir, es un posición de cobertura. Si en vez de guardar dólares los invierto, podemos achicar los plazo de manera significativa. Les comparto una inversión al 10% anual de los ahorros de la pareja del primer párrafo, versus que esos ahorros vayan al colchón:
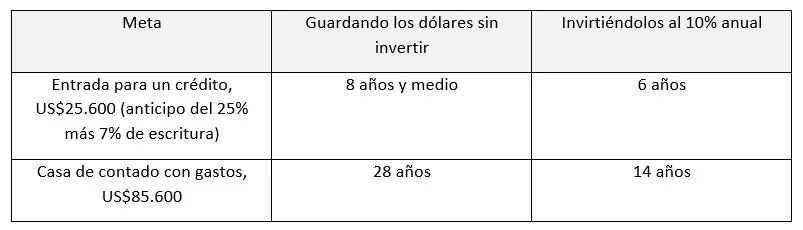
La diferencia es brutal. Con el mismo esfuerzo mensual, la pareja que invierte compra la casa en la mitad del tiempo. De los US$85.600 que vale, ellos ponen unos US$41.800 de su bolsillo y el resto, más de US$43.800, lo pone el interés compuesto. El que guarda los dólares en un cajón paga la casa entera con su sueldo y se la termina de comprar casi a la edad de jubilarse.
Un 10% anual en dólares no es gratis ni viene en línea recta. Hay años buenos y años malos, y para buscar ese rendimiento hay que aceptar algo de riesgo y tener paciencia. Justamente por eso el colchón va primero. Es lo que te permite no vender en el año malo y esperar que el ciclo dé la vuelta.
Y al final, todo se juega en los hábitos. El ahorro sale el día que cobran, con débito automático, y no lo que sobra a fin de mes, porque a fin de mes nunca sobra. Anoten un mes entero en qué se les va la plata, sin mentirse. Los aumentos y el aguinaldo van al ahorro antes de acostumbrarse a gastarlos. Y nada de financiar consumo en cuotas, que la zapatilla en doce cuotas es exactamente lo que te aleja de la casa. No es magia, es orden. La casa se empieza a comprar el día que separás el primer dólar.
La casa para un tucumano es más que un sueño, pero a la vez es un proyecto financiero
El tucumano que entra al banco con un solo sueldo, sin anticipo y enamorado de un chalet en un country va a salir con un no, clarísimo. El que llega con dos ingresos, la cuenta sueldo en el banco correcto, el anticipo ahorrado en algo que no se erosiona y la humildad de mirar «lo posible», tiene chances reales.
Los arquitectos dicen que una casa empieza por los cimientos. En Tucumán los cimientos son el ahorro.